
Pagamenti digitali per microspese: il rischio nascosto che spesso si sottovaluta e come evitarlo

Ricordo ancora perfettamente il volto di Maria, una signora di sessant’anni che entrò nel mio piccolo studio tre anni fa con un’espressione fra lo smarrito e l’allarmato. Aveva appena ricevuto l’estratto conto della sua carta prepagata e non riusciva a spiegarsi come fossero spariti centocinquanta euro in pochi mesi. “Ma sono solo piccole spese,” diceva scuotendo la testa. “Un caffè qui, una ricarica del telefono là, qualcosa online… niente di che.” Eppure quei centesimi e pochi euro, accumulati giorno dopo giorno, avevano svuotato il suo portafoglio digitale senza che lei se ne accorgesse davvero.
Questa scena si ripete con frequenza sorprendente. I pagamenti digitali per microspese—quelle transazioni sotto i cinque euro che facciamo senza pensarci—rappresentano un rischio finanziario che la maggior parte di noi sottovaluta completamente. Non è questione di cifre astronomiche, ma di dinamiche psicologiche e tecnologiche che lavorano silenziosamente contro il nostro interesse economico.
Il paradosso della microspesa digitale
Quando usiamo una carta contactless o uno smartphone per pagare il caffè, la mente non attiva gli stessi filtri che usa per una spesa più consistente. Uno studio ha dimostrato che gli acquisti sotto i dieci euro attivano una sorta di “pilota automatico mentale”: il cervello non effettua il calcolo critico che farebbe per cifre superiori. È una conseguenza diretta di come i pagamenti digitali hanno trasformato le transazioni da evento conscio a gesto automatico.
Potrebbe interessarti anche
 Gestire le microspese con le app di finanza personale: il vantaggio pratico che semplifica la vita di ogni giorno
 Come risparmiare sull’acquisto di caffè fuori casa? La soluzione quotidiana che non ti fa rinunciare al piacere
 Gli strumenti digitali per il controllo delle spese: quello che non ti aspetti dalle nuove app
 Quando vale la pena consolidare i debiti familiari? Il vantaggio nascosto che migliora il bilancio subito
Il rischio si amplifica perché la carta rimane astratta. Non vediamo i soldi fisici spostarsi da una mano all’altra. Non contiamo il resto. L’app bancaria, che dovrebbe essere il nostro alleato nella tracciabilità, spesso non evidenzia questi flussi minuti sino a quando non facciamo un bilancio complessivo. A quel punto scopriamo che centinaia di euro sono andati dissolti in centinaia di micro-operazioni.
Le aziende che gestiscono questi sistemi di pagamento lo sanno benissimo. Hanno costruito intere infrastrutture contando proprio su questa cecità psicologica. Ogni bar, ogni negozio di quartiere, ogni piattaforma online ha abbassato la soglia mentale che separa “mi conviene pagare così” da “in fondo è una sciocchezza.”
Come funziona il meccanismo invisibile
La tecnologia dei pagamenti digitali si basa su un presupposto: ridurre l’attrito. Meno passi, meno pensiero, più transazioni. Un contactless o un QR code sono stati progettati per essere frictionless, privi di resistenza. E qui sta il primo aspetto nascosto del rischio: l’assenza di resistenza psicologica significa assenza di controllo.
Quando pago il caffè con monete, sento il peso del portafoglio alleggerirsi. La sensazione è reale. Quando pago digitalmente, non succede niente di tangibile. Il cervello non registra una perdita perché non vede nulla andare via. Questo fenomeno, noto come Mental Accounting|Mental Accounting, spiega perché gli stessi soldi spesi in digitale sembrano sempre “di meno” rispetto al contante.
Aggiungiamo a questa dinamica il fatto che molti pagamenti sono “abbonati” o ricorrenti. Servizi in streaming, app di consegna cibo, piccoli rinnovi: ogni mese partono in automatico, spesso da carte che abbiamo dimenticato di avere attive. Una volta che il pagamento è configurato, per fermarlo serve un’azione conscia. Ma l’inerzia umana è potente: continuiamo a pagare perché non ci ricordiamo nemmeno di averlo attivato.
I veri costi nascosti dietro le microspese
Parlo da persona che ha passato decenni analizzando bilanci e conti. Quando affronto il tema delle microspese digitali, cerco sempre di rendere evidente ciò che i numeri stanno cercando di dirmi. Se un individuo medio spende tre euro al giorno in piccole transazioni digitali, parliamo di novanta euro mensili, milleottanta euro all’anno. Non è una somma banale per chi vive con uno stipendio ordinario o una pensione modesta.
Ma il costo reale è ancora più profondo. Ogni microspesa è un’opportunità perduta di scelta conscia. Quel denaro avrebbe potuto essere risparmiato. Su dieci anni, con un rendimento anche conservativo, quella somma diventa un patrimonio. Invece sparisce in transazioni che la nostra memoria non registra nemmeno come “scelte di spesa.”
C’è poi un ulteriore strato: le commissioni nascoste. Non tutte le piattaforme di pagamento sono uguali. Alcune applicano piccole tasse su ogni transazione, altre no. Altre ancora utilizzano tassi di cambio leggermente sfavorevoli per gli acquisti internazionali. Queste commissioni, che singolarmente sono invisibili, si accumulano nel tempo.
Strategie concrete per riprendere il controllo
La soluzione non è tornare al contante, anche se avere sempre un po’ di moneta fisica aiuta davvero a controllare le microspese. La vera strategia è tornare alla consapevolezza. Comincio suggerendo un esercizio semplice: per una settimana, annota ogni singolo pagamento digitale, anche quelli da un euro. Vedrai immediatamente dove si disperdono i soldi.
Successivamente, crea categorie di pagamento che puoi controllare manualmente. Se usi app bancarie moderne, molte offrono notifiche per transazioni sotto una certa soglia. Attiva questi avvisi. Non è invadente, è solo consapevolezza. Ricevere una notifica ogni volta che paghi tre euro per qualcosa probabilmente non cambierà il tuo comportamento, ma nel tempo crea una memoria del flusso.
Un’altra accortezza: rivedi regolarmente i tuoi abbonamenti. Almeno una volta al mese, esamina le transazioni ricorrenti. Quanti servizi stai pagando che non usi più? Questa pulizia periodica è il modo migliore per evitare che il denaro continui a fluire verso servizi fantasma.
Infine, segregare il denaro aiuta. Se una parte della tua spesa giornaliera viene caricata su una Carta prepagata|carta prepagata dedicata con un limite settimanale, avrai naturalmente un freno incorporato. Non è una punizione, è una struttura che supporta le tue intenzioni.
Il ritorno alla gestione consapevole
Tornando a Maria: dopo che abbiamo tracciato i suoi flussi di spesa, ha realizzato che stava pagando tre servizi di streaming che non guardava più e che aveva attive due carte ricaricabili per lo stesso scopo. Ripulendo queste cose, ha recuperato subito sessanta euro mensili. Non è una vincita alla lotteria, ma per una pensionata è significativo.
La vera lezione dalle microspese digitali è che il nostro cervello non è stato evoluto per gestire transazioni invisibili e painless. La tecnologia ha superato la nostra psicologia. Riprendre il controllo significa riconoscere questa realtà e costruire barriere consapevoli tra noi e la facilità del pagamento automatico.
Il cammino verso una gestione finanziaria sana passa sempre da piccoli gesti quotidiani. Le microspese non diventano un problema perché ce ne importa poco, ma proprio perché ce ne importa troppo poco. Nel momento in cui le vediamo per quello che sono—scelte di denaro, non inezie—possiamo finalmente dirigere quel denaro dove davvero vogliamo che vada.
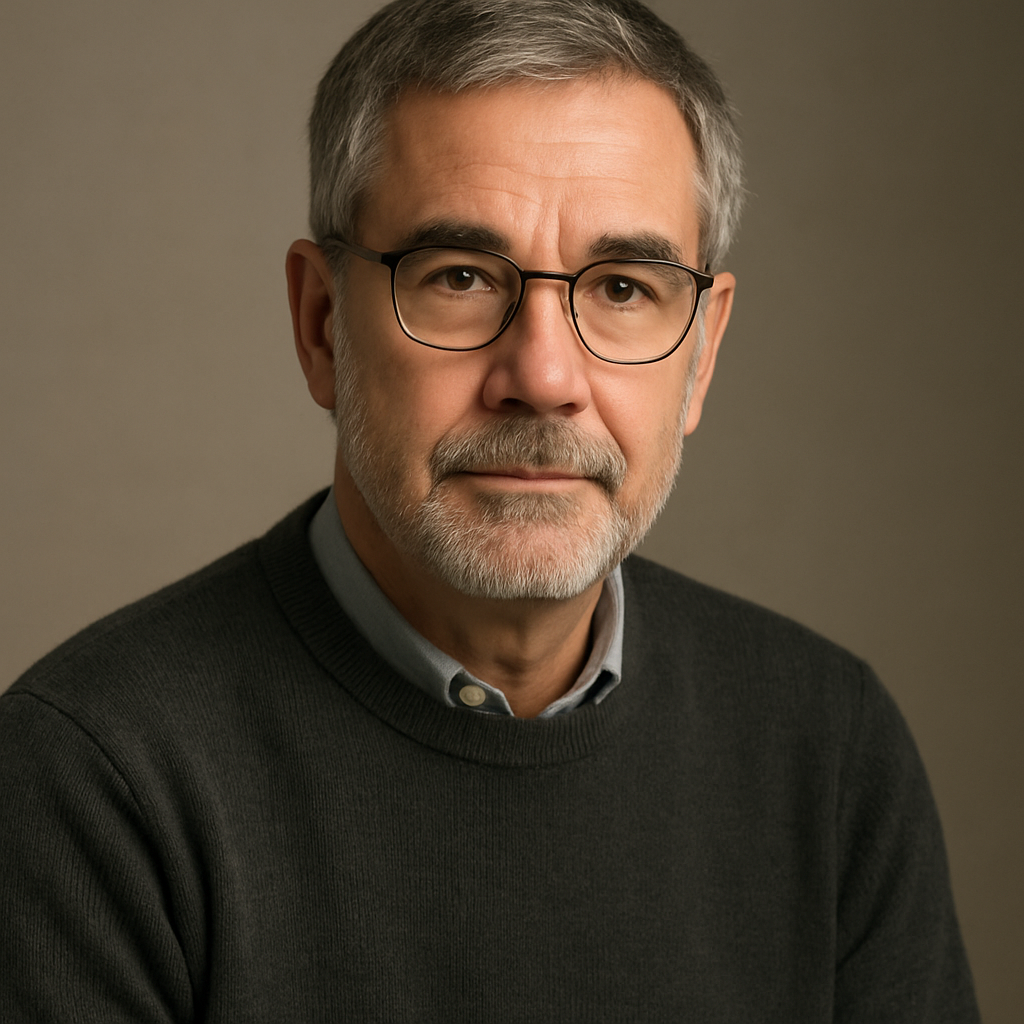
Maurizio ha trascorso gran parte della carriera come responsabile contabile in una media impresa, affrontando riduzioni di personale e tagli di budget. Da qualche anno offre supporto gratuito nel suo paese a famiglie e piccoli commercianti, proponendo soluzioni semplici per la gestione delle spese e l’accantonamento per il futuro.
 Come evitare il ritorno alle vecchie abitudini di spesa? Il passo pratico che rafforza il risparmio giorno dopo giorno
 Utilizzare i buoni sconto online: il metodo rapido che aumenta il risparmio sugli acquisti ricorrenti
 Piani di accumulo automatico: il vantaggio nascosto che moltiplica i tuoi risparmi senza sforzi
 Come evitare spese impreviste nella gestione della casa? Tattiche pratiche che pochi applicano sul serio