Quando conviene sostituire una vecchia assicurazione auto? Riduci subito il costo annuo senza rischi
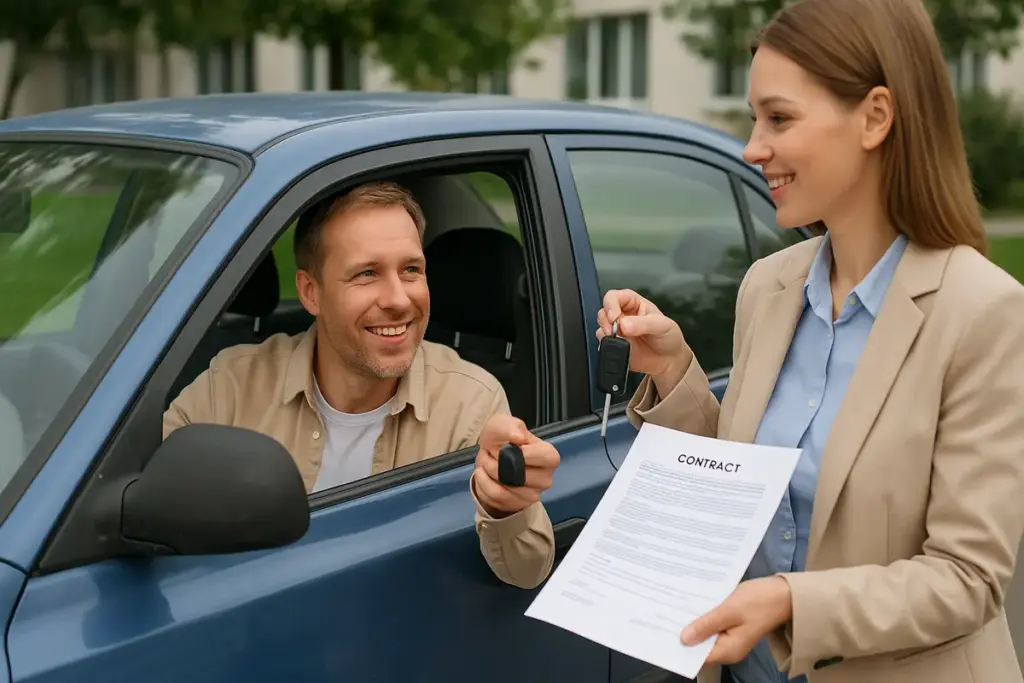
La decisione di sostituire una vecchia assicurazione auto rappresenta una scelta strategica che ogni proprietario di veicolo dovrebbe valutare periodicamente. Non si tratta semplicemente di cercare il premio più basso, ma di analizzare complessivamente il rapporto tra coperture, servizi offerti e costo effettivo della polizza. Come chi ha gestito per anni una piccola attività commerciale sa bene, il controllo delle spese fisse è fondamentale per mantenere l’equilibrio dei conti. Lo stesso principio si applica alle assicurazioni auto, dove bastano pochi accorgimenti per ridurre significativamente l’esborso annuale.
Come riconoscere quando è il momento giusto per cambiare assicurazione
Il rinnovo della polizza rappresenta il momento ideale per effettuare una revisione completa. Molti automobilisti mantengono la stessa compagnia assicurativa per anni senza verificare se ancora rappresenti la soluzione più conveniente. Le tariffe del mercato assicurativo cambiano costantemente e le esigenze personali evolvono nel tempo.
Un primo indicatore è rappresentato dall’aumento progressivo del premio rispetto agli anni precedenti. Se il costo della polizza sale senza corrispondere a modifiche della copertura o a sinistri dichiarati, potrebbe essere conveniente confrontare le proposte di altri assicuratori. In media, il mercato italiano registra oscillazioni di prezzo anche del 20-30% per la medesima copertura tra compagnie diverse.
Potrebbe interessarti anche
 Come acquistare a rate senza subire interessi occulti? I dettagli da controllare prima di firmare
 Le detrazioni fiscali per la famiglia: l’opportunità concreta che molti non usano e fa recuperare denaro
 Quali sono le piattaforme di investimento affidabili? Il segnale chiaro per non sbagliare scelta
 Cosa succede se si dimentica di includere le spese annuali? Il dettaglio che rovina i risparmi accumulati
Un secondo elemento di valutazione riguarda i cambiamenti nella situazione personale. Una riduzione della percorrenza annuale, il trasferimento in una provincia con tariffe minori o l’accesso a sconto fedeltà presso altre compagnie possono modificare significativamente il convenienza della polizza attuale.
Il terzo fattore consiste nella qualità dei servizi. Se la compagnia non fornisce più i servizi considerati essenziali, come l’assistenza stradale 24 ore su 24 o la gestione telematica dei sinistri, potrebbe essere opportuno cercare un’alternativa più rispondente alle esigenze attuali.
I rischi effettivi del cambio di assicuratore
Molti proprietari rimandano il passaggio a una nuova polizza perché temono conseguenze negative. In realtà, i rischi reali di un cambio assicurativo sono minimi se gestito correttamente.
La principale preoccupazione riguarda la continuità della copertura. Per evitare scoperte assicurative, è sufficiente pianificare il cambio in modo che la nuova polizza inizi prima della scadenza della precedente. La maggior parte delle compagnie consente di stipulare una nuova assicurazione anche 60 giorni prima della scadenza di quella attuale.
Un secondo aspetto riguarda lo storico dei sinistri. Questo dato rimane registrato negli archivi dell’Ufficio Centrale dei Sinistri Automobilistici e non viene “cancellato” dal cambio di assicuratore. La classe di merito, determinata in base ai sinistri dichiarati negli ultimi cinque anni, rimane invariata e rappresenta un elemento di trasparenza per tutti gli operatori del settore. Secondo la normativa Bonus Malus, il cliente mantiene i benefici acquisiti anche passando a una nuova compagnia.
Il terzo elemento da considerare è la penalizzazione economica per rescissione anticipata. Tuttavia, la legge italiana consente di recedere da una polizza assicurativa auto con preavviso di dieci giorni. Questo diritto rimane invariato e non comporta penali eccessive rispetto alle normative europee.
Strategie concrete per ridurre il costo della polizza
Prima di cambiare assicurazione, è possibile applicare diverse strategie per contenere la spesa direttamente con l’assicuratore attuale. Se la rinegoziazione fallisce, allora ha senso valutare il passaggio a un competitor.
La prima strategia consiste nell’aumento della franchigia. Aumentare la soglia di partecipazione del cliente ai danni (franchigia) riduce il premio fino al 15-20%. Questa scelta è consigliata a chi possiede una situazione patrimoniale stabile e può permettersi di coprire autonomamente danni minori.
La seconda opzione riguarda la riduzione della copertura superflua. Molti contratti includono garanzie aggiuntive come la cristalli o l’evento naturale che risultano poco utili per la maggior parte degli automobilisti. Eliminare le coperture non indispensabili può comportare risparmi del 10-15%.
La terza leva consiste nell’utilizzo di sistemi telematici. Le scatole nere assicurative (black box) monitorano lo stile di guida e permettono sconti fino al 30% ai conducenti che rispettano le regole stradali. Questo sistema rappresenta un beneficio reale sia economico che dal punto di vista della sicurezza stradale.
La quarta strategia coinvolge la gestione della classe di merito. Mantenere una guida corretta senza incidenti consente di salire nella classe di merito, processo che automaticamente riduce il premio negli anni successivi. Questo beneficio permane anche in caso di cambio assicuratore.
Come confrontare le offerte della concorrenza
Quando si decide di cercare un’alternativa, il confronto sistematico diventa essenziale. I siti di comparazione online permettono di ottenere molteplici preventivi in pochi minuti inserendo i dati del veicolo e le caratteristiche desiderate di copertura.
Durante il confronto, è importante verificare che le coperture siano equivalenti. Una polizza più economica potrebbe nascondere limiti di massimale o esclusioni significative. Occorre controllare specificamente il massimale della responsabilità civile, la copertura kasko e le prestazioni di assistenza.
Un elemento spesso sottovalutato riguarda la qualità del servizio cliente e la capacità di gestione dei sinistri. Alcune compagnie online offrono premi inferiori ma meno supporto in caso di necessità. Per chi valuta l’importanza della relazione umana, potrebbe risultare preferibile mantenere un livello di servizio superiore anche a costi lievemente maggiori.
Il cambio effettivo della polizza richiede semplicemente la comunicazione alla vecchia compagnia della volontà di recedere. La nuova assicurazione gestirà i passaggi amministrativi come la comunicazione al Pubblico Registro Automobilistico e la trasmissione della documentazione.
In conclusione, sostituire una vecchia assicurazione auto rappresenta una pratica finanziaria corretta quando il rapporto tra costi e benefici non risulta più equilibrato. I rischi sono minimali se gestiti adeguatamente, e i risparmi potenziali possono ammontare a ceninaia di euro annui. Come nell’gestione di qualsiasi attività, l’attenzione periodica ai costi e la disponibilità a riconsiderare le scelte precedenti rimangono ingredienti fondamentali per mantenere la solidità dei conti personali.
Tiziana ha gestito per anni una piccola merceria di famiglia nel centro di Modena, imparando l’importanza dell’equilibrio tra entrate ed uscite. Dopo la chiusura del negozio, ha seguito diversi corsi pratici per famiglie sul budget e ora aiuta persone a trovare metodi semplici per risparmiare nella vita quotidiana, soprattutto per chi ha figli.
 Cosa succede se paghi in ritardo le bollette? Le conseguenze reali sul portafogli familiare e i modi per evitarle
 Risparmiare sul materiale scolastico: i consigli concreti che fanno davvero abbassare la spesa annuale
 Come scegliere il conto corrente più conveniente? I costi nascosti da valutare subito
 Investimenti automatici: il beneficio pratico di delegare senza perdere il controllo