
Gestire le microspese con le app di finanza personale: il vantaggio pratico che semplifica la vita di ogni giorno

Negli ultimi mesi, sempre più persone si trovano alle prese con un problema che sembra banale ma che ha conseguenze reali sul portafoglio: le microspese quotidiane. Un caffè al bar, una ricarica del telefono, un abbonamento streaming dimenticato. Piccoli importi che sfuggono dai radar dei budget tradizionali, ma che accumulati nel tempo rappresentano una fetta significativa delle finanze personali. Le app di finanza personale offrono oggi una soluzione concreta per monitorare queste spese nascoste e recuperare centinaia di euro ogni anno.
Quando le microspese diventano un problema finanziario reale
Secondo gli esperti di economia domestica, la gestione delle piccole spese è il primo ostacolo che le famiglie italiane affrontano nel tentativo di risparmiare. “Non è il grande acquisto della casa che svuota i conti, ma piuttosto la somma di decisioni quotidiane apparentemente innocue,” spiega chi si occupa professionalmente di consulenza finanziaria personale. Una ricerca recente evidenzia che l’italiano medio spende tra i 150 e i 300 euro al mese in microspese non pianificate.
Il problema è che la mente umana non è naturalmente predisposta a tracciare importi sotto i dieci euro. Sappiamo bene quanto abbiamo speso per la spesa settimanale, ma difficilmente ricordiamo il prezzo di quella app a 2,99 euro o del parcheggio da cinque euro. Questa dissonanza cognitiva crea una perdita di controllo che le app moderne aiutano a colmare attraverso l’automazione e la visualizzazione dei dati.
Potrebbe interessarti anche
 Come risparmiare sull’acquisto di caffè fuori casa? La soluzione quotidiana che non ti fa rinunciare al piacere
 Come sfruttare al meglio le offerte cashback nei negozi fisici? Il trucco pratico che aiuta a non lasciarsi sfuggire i guadagni extra
 Quando vale la pena consolidare i debiti familiari? Il vantaggio nascosto che migliora il bilancio subito
 Obbligazioni green: il doppio vantaggio che coniuga rendimento e impatto ambientale attivo
Come le app trasformano il tracking delle spese in un’abitudine quotidiana
La tecnologia ha cambiato radicalmente il modo in cui possiamo monitorare il denaro. Le applicazioni di finanza personale funzionano su due livelli complementari: da una parte, sincronizzandosi con i conti bancari e le carte di credito, registrano automaticamente ogni transazione; dall’altra, permettono l’inserimento manuale rapido delle spese in contanti tramite fotocamera o tastiera.
Il vantaggio pratico è immediato. Invece di conservare scontrini o tenere appunti su un quaderno, tutto confluisce in un’unica piattaforma che organizza le spese per categoria. Il sistema utilizza l’intelligenza artificiale e l’apprendimento automatico per classificare autonomamente gli acquisti, riducendo il carico di lavoro dell’utente a pochi secondi al giorno.
Rosalba, consulente di economia domestica nel suo quartiere, ha osservato come il cambio di comportamento arrivi quando le persone iniziano a **vedere** i numeri. “Quando una signora scopre che ha speso 200 euro in caffè fuori casa in un mese, la consapevolezza genera motivazione al cambiamento,” racconta dalla sua esperienza ventennale. Le app forniscono quella visualizzazione grafica che il cervello comprende istintivamente: grafici a torta, trend mensili, confronti tra periodi diversi.
Strategie concrete per ridurre le microspese utilizzando la tecnologia
L’utilizzo di un’app non è il fine, ma il mezzo. Una volta che le spese sono visibili, è possibile implementare strategie concrete. Una delle più efficaci è la categorizzazione consapevole. Quando vediamo che la categoria “intrattenimento” assorbe il 20% del budget mensile, possiamo decidere di ridurla in modo razionale, non punitivo.
Un’altra strategia riguarda l’impostazione di limiti di spesa per ogni categoria. Le app moderne permettono di fissare budget mensili specifici e inviano notifiche quando ci si avvicina al limite. Questo sistema, basato su principi comportamentali consolidati della psicologia economica, trasforma il controllo del denaro da attività passiva a processo attivo e consapevole.
Molte applicazioni includono anche strumenti di previsione. Analizzando i pattern storici di spesa, l’app anticipa quanto probabilmente spenderai nel prossimo mese, permettendoti di pianificare con anticipo e di identificare anomalie rispetto alla tua norma abituale.
Il risparmio reale: numeri che parlano
I dati raccolti da chi utilizza regolarmente le app di finanza personale mostrano un quadro interessante. In media, una persona che inizia a monitorare attivamente le proprie microspese riduce queste ultime del 15-25% nel primo mese. Considerando che stiamo parlando di importi tra i 150 e i 300 euro mensili, il risparmio oscilla tra i 22 e i 75 euro al mese, pari a 264-900 euro annuali.
Non è il guadagno da capogiro, ma è il guadagno passivo più facile da realizzare. Non richiede sacrifici drammatici, ma solo consapevolezza. Non comporta investimenti rischiosi, ma solo comportamenti più razionali.
Nel tempo, questo approccio consolida un’abitudine mentale: quella di pensare prima di spendere anche piccole somme. È il cambiamento psicologico più prezioso, quello che genera effetti positivi anche su acquisti più importanti.
Scegliere l’app giusta per le tue abitudini
Non tutte le app di finanza personale sono uguali. Alcune privilegiano la semplicità e il tracking automatico, altre la pianificazione complessa con investimenti e simulazioni di prestiti. La scelta deve considerare le proprie abitudini: se spendi principalmente con carta, opta per un’app con integrazione bancaria solida; se usi spesso contanti, scegli una con inserimento veloce manuale.
L’elemento fondamentale è la coerenza d’uso. L’app più sofisticata non serve a nulla se non la apri per tre settimane. È meglio scegliere qualcosa di semplice che apri quotidianamente per cinque minuti piuttosto che uno strumento complesso che trascuri.
La gestione delle microspese con le app di finanza personale rappresenta una delle soluzioni più pragmatiche e dimostrate per migliorare la salute finanziaria domestica. Non promette ricchezza, ma recupera quella parte di denaro che sfugge silenziosamente dalle nostre tasche ogni giorno. In un periodo dove il potere di acquisto diminuisce, risparmiare 300-900 euro all’anno con maggiore consapevolezza e meno sacrificio non è un vantaggio da sottovalutare.
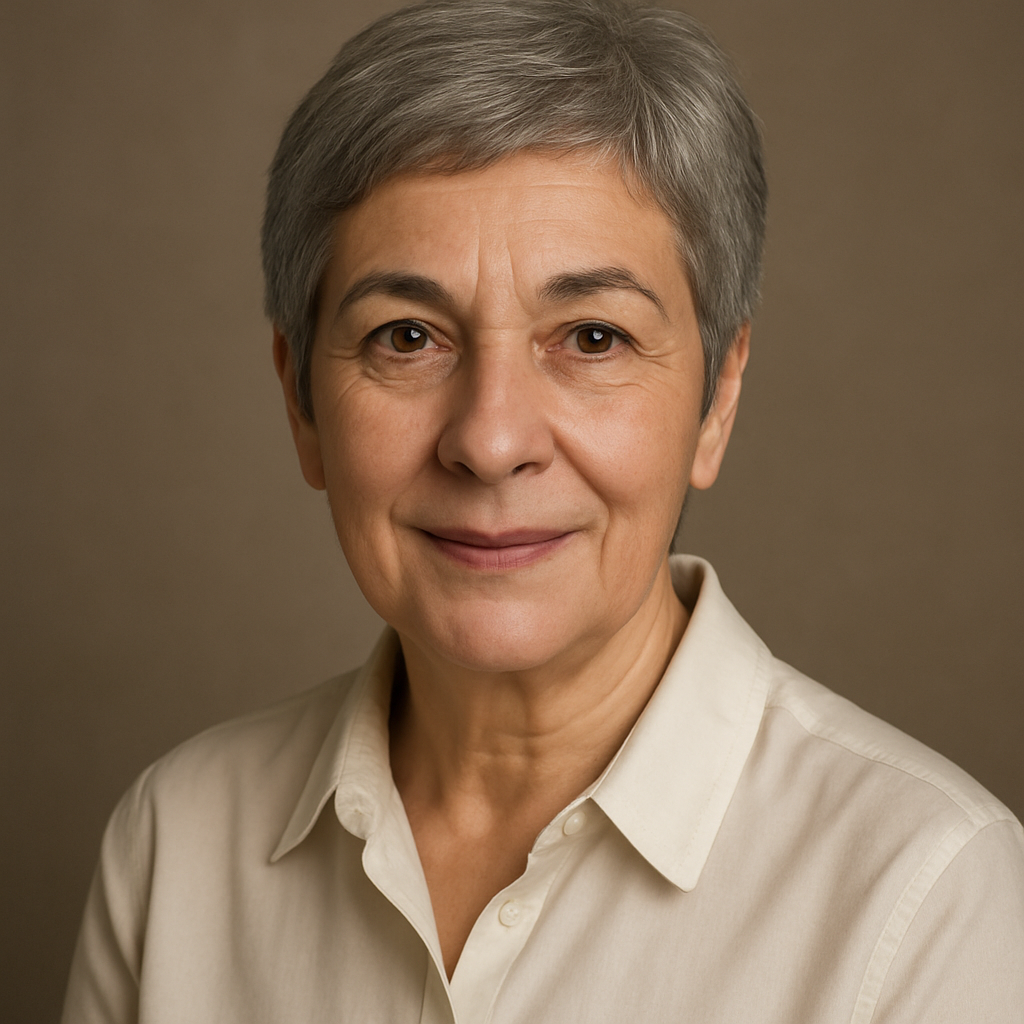
Dopo trent’anni come impiegata amministrativa in una azienda pubblica, Rosalba si è reinventata come consulente personale di economia domestica per il proprio quartiere. Conosce a fondo i meccanismi delle spese fisse e la gestione delle emergenze finanziarie, aiutando adulti e anziani a riorganizzare le proprie abitudini di spesa.
 Utilizzare i buoni sconto online: il metodo rapido che aumenta il risparmio sugli acquisti ricorrenti
 Acquisti online giornalieri: l’errore più comune che annulla i vantaggi delle offerte temporanee
 Come utilizzare i cashback con criterio? Il metodo per accumulare risparmi extra senza farsi ingannare
 Rendimento reale degli investimenti a breve termine: la variabile nascosta che incide sui guadagni