
Come mettere da parte soldi per le vacanze familiari? Il metodo concreto che elimina lo stress
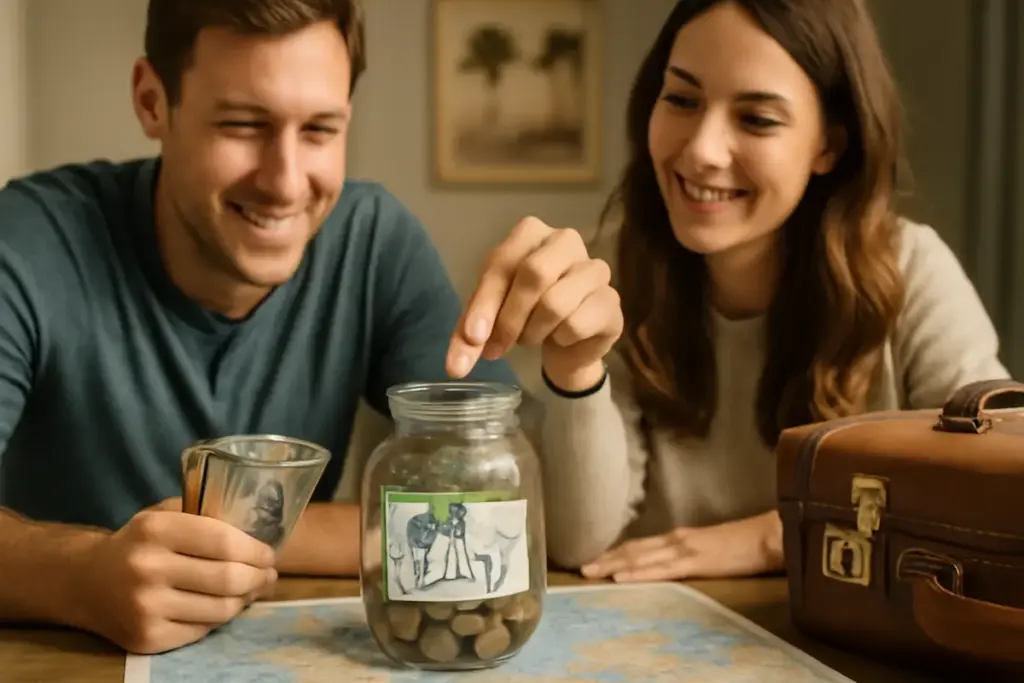
Con l’arrivo dell’estate, sempre più famiglie italiane si domandano come accantonare in tempo il budget per qualche giorno di mare o montagna senza ansie. Chi: nuclei con figli e genitori lavoratori. Cosa: un metodo operativo e misurabile. Dove: in casa e tramite i propri conti. Quando: ora, prima di prenotare. Perché: per proteggersi dall’inerzia delle spese e dall’effetto della inflazione. Dopo trent’anni da impiegata amministrativa in un ente pubblico e oggi consulente di economia domestica di quartiere, so che la differenza la fa la routine, non la forza di volontà.
Perché serve un piano dedicato
Negli ultimi mesi i prezzi di alloggi, trasporti e ristorazione hanno continuato a crescere più dei salari. Secondo analisi diffuse dalla Banca d’Italia, gli extra stagionali gravano proprio nei periodi di picco, quando anche i servizi di base diventano più cari.
Senza un fondo ad hoc, la vacanza finisce per competere con bollette, scuola e auto: vince sempre l’urgenza, perdono i progetti. L’errore tipico? «Metto da parte quello che avanza». In realtà, quando i soldi non hanno una destinazione precisa, avanzano raramente.
Potrebbe interessarti anche
 Le migliori app per la gestione della paghetta dei figli: i vantaggi che sorprendono anche i genitori scettici
 Polizze vita per la famiglia: il dettaglio poco noto che garantisce maggiore serenità ai tuoi cari
 Investimenti sostenibili per principianti: il benefit concreto che si riflette sul portafoglio
 Come organizzare le spese variabili? La regola chiave che abbassa l’ansia e aumenta il risparmio
Il metodo delle Tre C: Calcola, Congela, Canalizza
1) Calcola: definisci il fabbisogno e una riserva
Parti dal costo obiettivo e costruisci il tuo preventivo minimo e massimo. Strutturalo così: alloggio + viaggio + vitto + attività + trasferimenti locali + 10–15% di cuscinetto imprevisti. Per una famiglia di quattro persone, una settimana in Italia potrebbe significare, a titolo d’esempio, 1.000–1.400 euro di alloggio, 300–500 di trasporti, 350–500 di pasti, 150–250 di attività e spostamenti. Il cuscinetto fa la differenza quando cambiano i piani.
Annota la data presunta di partenza e calcola le settimane da oggi a quella data. Obiettivo mensile = budget/numero di mesi; obiettivo settimanale = budget/numero di settimane. Se il numero ti spaventa, ridimensiona l’itinerario ora: è più sano che indebitarsi poi.
2) Congela: separa i soldi e automatizza
Apri un sottoconto o un salvadanaio digitale dedicato «Fondo vacanze». Attiva un bonifico ricorrente il giorno dopo l’accredito dello stipendio, con importo uguale all’obiettivo mensile. La separazione mentale e tecnica «congela» il denaro: non lo vedrai nel saldo spendibile e non lo intaccherai per acquisti impulsivi.
Imposta anche un tetto di spesa temporaneo sulla carta principale per 90 giorni. Riduce l’attrito e fa lavorare l’automazione al posto tuo. Se la banca consente gli arrotondamenti automatici sugli acquisti (es. fino all’euro successivo) verso il salvadanaio vacanze, attivali: sono centesimi che, moltiplicati per settimane, diventano notarelle concrete.
3) Canalizza: fai affluire micro-risparmi e entrate extra
Ogni euro recuperato da sprechi o rimborsi va canalizzato subito nel fondo. Le fonti più semplici:
- Abbonamenti non usati: disdici e gira l’intera quota al fondo.
- Cashback e buoni spesa: converti solo per la lista della spesa e versa il controvalore risparmiato.
- Rinegoziazione delle utenze: ogni sconto mensile va in automatico al sottoconto.
- Vendita di oggetti inutilizzati: incassi diretti al fondo entro 24 ore.
- Trasferte rimborsate: separa i rimborsi e spostali integralmente.
- Piccoli lavoretti extra: definisci in anticipo la percentuale da destinare (es. 70%).
Automazione pratica: il bonifico settimanale «parlante»
La cadenza settimanale è la più sostenibile per molte famiglie, perché si ancora a routine reali (spesa, benzina). Dividi il budget per le settimane restanti e imposta un bonifico ricorrente ogni lunedì mattina. Nel causale scrivi sempre «Fondo vacanze – Settimana X/Y»: è un ancoraggio psicologico potente.
Esempio: budget 1.800 euro, partenze tra 9 mesi (39 settimane). Obiettivo: circa 46 euro a settimana. È meno di una pizza fuori in quattro; visualizzare la scala aiuta ad aderire al piano.
Se preferisci il mensile, scegli lo stesso giorno di ogni mese e sincronizzalo con l’entrata principale. Una sola regola: l’automazione ha priorità su qualsiasi spesa voluttuaria programmata nella settimana.
Tagliare le spese fisse senza rinunce visibili
Gli spazi di manovra maggiori stanno nelle utenze e nei contratti a rinnovo tacito. Agisci così, in ordine di impatto:
- Energia e gas: invia autoletture puntuali e passa a un’offerta indicizzata se hai consumi costanti. Risparmi possibili: 8–15% annuo.
- Telefonia e internet: rinegozia ogni 12 mesi o valuta operatori alternativi. Taglio medio realistico: 5–10 euro/mese.
- Assicurazioni: verifica franchigie e garanzie ridondanti; unisci polizze della famiglia per sconti cumulativi.
- Servizi in abbonamento: crea un «mese di potatura» ogni trimestre. Obiettivo: -30% delle sottoscrizioni attive.
Ogni riduzione va immediatamente trasferita al fondo. Il segreto è rendere irreversibile il risparmio: se resta sul conto principale, evapora.
Prenotazioni intelligenti e pagamenti protetti
Per alloggi e trasporti, privilegia opzioni con cancellazione gratuita e tariffe flessibili. Prenotare in bassa stagione o con largo anticipo abbassa il prezzo medio e, soprattutto, dà più tempo all’accumulo.
Usa metodi di pagamento che offrano tutele (assicurazioni viaggio, protezione acquisti). Se una piattaforma propone il «paga in tre», verifica costi nascosti e impatto sul tuo calendario: l’unica rateizzazione sana è quella che si integra nel piano che hai già predisposto, non che lo sostituisce.
Come ricorda un analista di sistemi di pagamento: «L’automazione riduce la frizione comportamentale. Quando il prelievo è certo, programmato e piccolo, l’adesione sale e lo stress scende».
Imprevisti in viaggio: il cuscinetto che salva la vacanza
Accanto al fondo, tieni un microfondo emergenze da 200–300 euro per guasti, visite mediche o rientri anticipati. Portane una parte in contanti e conserva una carta di riserva separata. Digitalizza documenti e polizze in cloud sicuro. Il cuscinetto del 10–15% nel budget principale serve proprio a evitare che un incidente di percorso travolga i piani.
Monitoraggio semplice, zero ansia
Ogni domenica, cinque minuti di controllo: saldo del fondo, confronto con la tabella settimane restanti, eventuale riallineamento. Se accumuli in anticipo, puoi migliorare la qualità (una notte in più, un’escursione). Se sei indietro, hai margine per micro-tagli mirati quella settimana.
Per alcune famiglie funziona un termometro visivo sul frigorifero con tacche settimanali. Per altre, un foglio di calcolo minimal: data, versamento, saldo, scostamento. L’importante è che lo strumento sia usato, non perfetto.
In sintesi operativa
Stabilisci l’importo obiettivo, crea un sottoconto dedicato, automatizza versamenti settimanali o mensili, canalizza i risparmi dalle spese fisse e monitora per cinque minuti a settimana. Il metodo delle Tre C non promette miracoli: costruisce un binario. La serenità in famiglia arriva quando smettiamo di negoziare ogni mese con noi stessi e lasciamo che sia il sistema, non l’umore, a far scorrere i risparmi.
Dopo trent’anni come impiegata amministrativa in una azienda pubblica, Rosalba si è reinventata come consulente personale di economia domestica per il proprio quartiere. Conosce a fondo i meccanismi delle spese fisse e la gestione delle emergenze finanziarie, aiutando adulti e anziani a riorganizzare le proprie abitudini di spesa.
 Hai davvero bisogno di un secondo conto bancario? Il risparmio che pochi considerano
 Risparmio sulle bollette telefoniche domestiche: la strategia che taglia davvero i costi mensili
 Come stabilire priorità nelle spese personali? Il metodo pratico che taglia i costi superflui
 Cosa serve per iniziare a investire in borsa da casa? La checklist che elimina errori costosi