
Fondamenti della pianificazione finanziaria personale: evita l’errore comune che svuota il conto
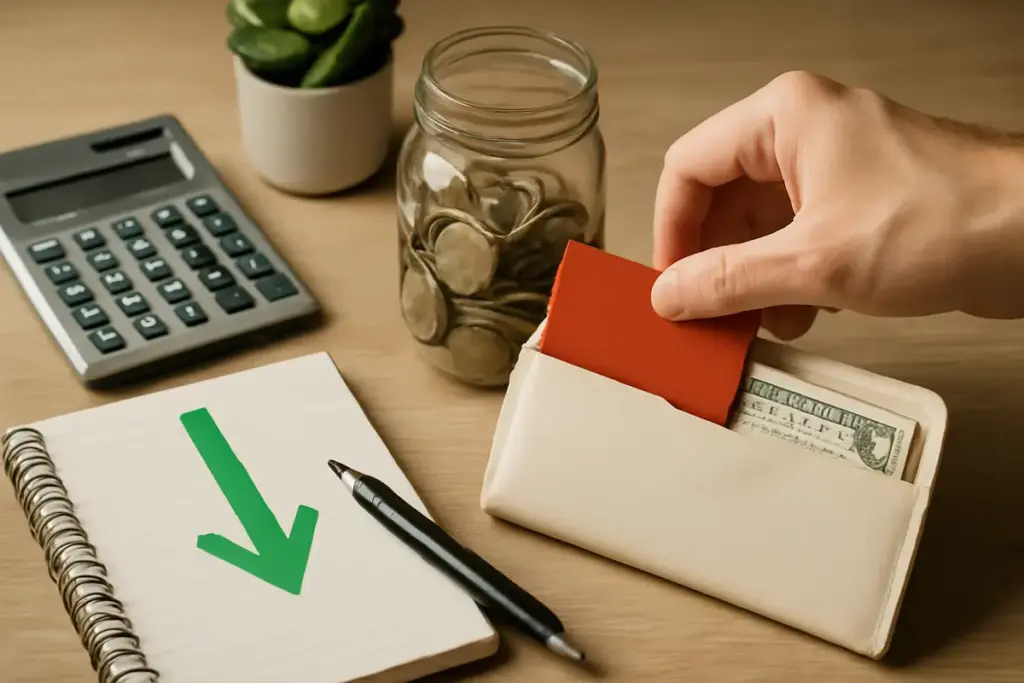
Quando ho iniziato a gestire seriamente le mie finanze personali, circa otto anni fa, ero uno dei tanti che si ritrovava il conto corrente svuotato verso fine mese senza neanche accorgersene. Vivevo in condivisione a Roma, ma questo non bastava. Le spese erano mille, piccole, invisibili. Un caffè, un abbonamento che non usavo più, un’impulsività al supermercato. Oggi, dopo anni di sperimentazione e avendo aiutato centinaia di persone attraverso il mio gruppo locale di baratto, so esattamente cosa non funziona nella pianificazione finanziaria della maggior parte delle persone. E soprattutto, conosco l’errore che fa la differenza.
L’errore che nessuno vede arrivare
L’errore comune non è quello che pensi. Non è “spendere troppo” in generale. È qualcosa di più subdolo: pianificare le finanze senza considerare le spese nascoste e ricorrenti che non sembrano importanti. Mi è capitato due anni fa di analizzare il portafoglio di Andrea, un lettore che mi ha contattato perché non riusciva a risparmiare nonostante uno stipendio decente. Ha tirato fuori l’estratto conto e abbiamo scoperto insieme che stava pagando otto sottoscrizioni diverse: due servizi di streaming video, un servizio di musica, un’app di fitness, una comunità online, due app di dating diverse e un abbonamento a una rivista digitale. Non le usava nemmeno la metà. Duecento euro al mese. Duecentoquaranta euro all’anno.
Questo è il vero killer. Non è una grossa spesa visibile, è la somma di piccole scelte dimenticate.
Potrebbe interessarti anche
 Risparmiare energia in casa: le strategie immediate che abbattono le bollette ogni mese
 Cosa sono i fondi di emergenza? Scopri perché servono anche per piccoli imprevisti
 Spese ricorrenti per piccoli oggetti: il motivo per cui accumulano più costi di quanto immagini
 Hai davvero bisogno di un secondo conto bancario? Il risparmio che pochi considerano
La maggior parte delle persone pensa che pianificare significhi crearsi un budget restrittivo, quasi punitivo. Invece, la pianificazione reale è l’esatto opposto: è capire dove vanno i tuoi soldi per fare scelte consapevoli, non per punirti.
Come ho costruito il mio sistema operativo
Quello che funziona davvero è partire dalle spese fisse. Non dal reddito, dalle spese fisse. Io le divido in tre categorie: essenziali, necessarie ma modulabili, e discrezionali.
Le essenziali sono affitto, bollette base, assicurazioni, alimentari di base. Non trattabili, non comprimibili senza sacrificare la qualità della vita. Le necessarie ma modulabili sono internet, telefono, abbonamenti di trasporto, palestra, pasti fuori casa. Qui c’è spazio per manovre intelligenti. Le discrezionali sono tutto il resto: intrattenimento, hobby, viaggi, cose che voglio ma non mi servono.
Una volta che hai questa visione, il gioco diventa diverso. Non stai più tappandoti la bocca, stai costruendo consapevolezza. E la consapevolezza è il vero inizio del risparmio.
L’ultimo step è cruciale: crea una “lista di verifica trimestrale”. Ogni tre mesi (preferibilmente a inizio mese) apri l’estratto conto degli ultimi novanta giorni e controlla ogni sottoscrizione, ogni abbonamento, ogni servizio che paga automaticamente. Chiedi a te stesso: “l’ho usato davvero? Mi serve ancora?” Se la risposta è no, lo cancelli in quel momento. Non rimandi.
Gli strumenti che funzionano sul campo
Nel mio gruppo di baratto locale, abbiamo imparato che gli strumenti più efficaci non sono i più complicati. Dimenticati di quelle app che promettono di tracciare ogni centesimo. Troppo rumore. Io uso qualcosa di più semplice.
Un foglio di calcolo (qualsiasi: Excel, Google Sheets, neanche importa) dove ripeto lo stesso schema ogni mese. Una colonna per le spese di categoria, una per l’importo, una per il tipo di pagamento. Impiega venti minuti al mese. Ma quei venti minuti ti danno una visibilità che la maggior parte delle persone non ha mai avuto.
Secondo strumento: un conto corrente dedicato al risparmio. Non deve essere lo stesso dove arrivano i tuoi soldi. Quando ricevi lo stipendio, il primo gesto che fai è trasferire una percentuale (anche il 5%, all’inizio) su un conto diverso, preferibilmente presso una banca online dove il trasferimento non sia istantaneo. Una piccola frizione psicologica che ti impedisce di usare quel denaro per impulsi.
Terzo strumento: le categorie di spesa. Nel mio caso uso sei categorie: casa, cibo, trasporti, salute, intrattenimento, investimenti personali. Niente di elaborato. Ma categorizzare obbliga il tuo cervello a riconoscere il valore di quello che stai facendo.
La mentalità che cambia il gioco
Pianificare le finanze personali non è un’attività di privazione. È un’attività di potere. Quando sai esattamente dove vanno i tuoi soldi, non perché te l’ha detto un algoritmo, ma perché lo vedi con i tuoi occhi, tutto cambia. Cominci a fare scelte diverse spontaneamente.
Mi è successo personalmente: dopo aver visto nero su bianco quanti soldi spendevo in caffè al bar durante la giornata lavorativa, ho iniziato a portarmi il thermos da casa. Non perché qualcuno me l’ha imposto, ma perché ho capito che quei sessanta euro al mese potevano trasformarsi in una cena con amici, o in una giornata di viaggio. La scelta è diventata consapevole.
Il punto fondamentale è questo: non puoi gestire quello che non misuri. Quando cominci a misurare, inizi a migliorare. Non sempre subito, ma sempre.
Se non hai mai fatto questo esercizio, fallo oggi stesso. Apri l’estratto conto degli ultimi tre mesi e traccia ogni spesa. Ti assicuro che troverai almeno cento euro al mese di spese ricorrenti inutili. Potrebbero diventare i tuoi primi veri risparmi.
Davide, millennial romano, ha vissuto per anni in condivisione con altri ragazzi imparando ogni trucco per abbattere i costi e raggiungere i propri obiettivi (viaggiando o investendo per passione). Ha fondato un piccolo gruppo locale per il baratto e lo scambio di servizi tra giovani adulti.
 Investimenti a basso rischio per principianti: le soluzioni semplici che proteggono il capitale
 Carte di credito senza costi nascosti: criteri da considerare per scegliere senza sorprese
 Pagamenti digitali per microspese: il rischio nascosto che spesso si sottovaluta e come evitarlo
 Pianificare il risparmio per la scuola dei figli: il passo da non dimenticare per evitare imprevisti