
Strategie per abbattere le spese fisse: le abitudini da cambiare per accorgersi dei risultati

Ridurre le spese fisse non dipende da colpi di fortuna, ma da abitudini misurabili. È l’approccio che Tiziana Fioretti, formatrice con anni di lavoro nella gestione puntuale di una merceria di famiglia a Modena, propone alle famiglie: definire indicatori, applicare regole semplici e verificare i risultati su base trimestrale. Qui di seguito un metodo tecnico, con priorità e strumenti pratici.
Quadro di riferimento: cosa sono le spese fisse e come misurarle
Per spese fisse si intendono i costi ricorrenti che non dipendono direttamente dai consumi giornalieri: canone d’affitto o rata del mutuo, utenze domestiche (quota fissa e, parzialmente, variabile), connessione e telefonia, assicurazioni, servizi bancari, abbonamenti digitali e condominiali. Non sono “immutevoli”: contratti, tecnologie e abitudini possono modificarne l’incidenza.
Due indicatori chiave aiutano il controllo:
Potrebbe interessarti anche
 Come accumulare risparmi anche con uno stipendio basso? I passaggi concreti per iniziare subito
 Pianificazione finanziaria per giovani: le prime mosse che fanno davvero la differenza
 Quali sono le piattaforme di investimento affidabili? Il segnale chiaro per non sbagliare scelta
 Cosa succede se si dimentica di includere le spese annuali? Il dettaglio che rovina i risparmi accumulati
- Incidenza delle spese fisse sul reddito netto (IFR): somma delle spese fisse mensili divisa per il reddito familiare netto mensile. Obiettivo prudente: IFR ≤ 40%. Valori oltre il 50% richiedono interventi prioritari.
- Costo fisso per componente (CFC): spese fisse mensili divise per il numero dei membri del nucleo. Serve a confrontare scenari (es. cambio di piano o disdetta di un abbonamento).
Esempio: spese fisse 1.280 euro/mese, reddito netto 3.000 euro/mese. IFR = 1.280/3.000 = 42,7% (oltre la soglia, da ridurre). Famiglia di 3 persone: CFC = 427 euro.
Utenze domestiche: contratto giusto, uso attento, misure oggettive
Per luce e gas la prima azione è verificare il contratto in base ai propri profili di consumo (kWh/anno, Smc/anno). L’Autorità di riferimento è ARERA, che rende disponibili comparatori e condizioni tipo. Passi pratici:
- Raccogliere dati reali: kWh e Smc degli ultimi 12 mesi, potenza impegnata (kW), codice POD/PDR. Evitare stime.
- Confrontare offerte su prezzo e struttura: fisso vs variabile; monoraria vs multioraria; costi di commercializzazione; durata e penali.
- Ridurre la potenza impegnata se sistematicamente sovradimensionata (es. da 4,5 kW a 3 kW), previa verifica dei picchi simultanei.
- Tagliare i carichi fantasma (standby): misuratore di consumi smart plug o pinza amperometrica per identificare 30–80 kWh/anno eliminabili per dispositivo.
- Termoregolazione accurata: -1 °C in riscaldamento riduce i consumi di circa 5–6% su impianti tradizionali.
La sostituzione degli apparecchi energivori va valutata con un calcolo di ritorno (payback). L’etichetta energetica, disciplinata dalla Direttiva Ecodesign, offre parametri omogenei. Esempio: un frigorifero vecchio (300 kWh/anno) sostituito con uno da 160 kWh/anno, costo 450 euro, energia 0,25 euro/kWh: risparmio 35 euro/anno. Payback stimato: 12,9 anni. Intervento non prioritario rispetto a una caldaia regolata o alla riduzione della potenza impegnata, che rientrano in 6–18 mesi.
Per l’acqua, i riduttori di flusso (5–8 l/min invece di 12–14 l/min) e la riparazione delle microperdite (fino a 30–50 l/giorno) incidono poco sul canone, ma riducono la parte variabile e la spesa energetica per l’acqua calda.
| Voce | Scenario A | Scenario B | Effetto stimato |
|---|---|---|---|
| Elettricità | Monoraria 0,28 €/kWh | Bioraria 0,24/0,32 €/kWh | -4–7% se i consumi serali/weekend ≥ 60% |
| Potenza impegnata | 4,5 kW | 3 kW | -60–90 €/anno di quota fissa, se compatibile con i picchi |
| Gas | Prezzo fisso | Variabile indicizzato | +/- in base al ciclo stagionale; rivedere a fine stagione |
Connessione e telefonia: pagare per ciò che serve, non per l’inerzia
I canoni di rete fissa e mobile sono tra le spese più inerziali. Metodo:
- Stimare il costo per Mbps utile su rete fissa e il costo per GB su mobile. Se la casa ha FTTH 1 Gbps e uso reale medio 80–120 Mbps, spesso un profilo 300 Mbps è sufficiente.
- Verificare vincoli e rate di modem o smartphone. Rate residue possono rendere conveniente il mantenimento temporaneo del piano.
- Evitate doppioni: se un componente lavora fuori casa con connettività garantita, valutare una SIM dati condivisa anziché due piani completi.
- Programmare il “check di portabilità” due mesi prima della scadenza annuale: molte compagnie offrono retention più basse del listino.
Una nota tecnica sui dispositivi: modem/router datati consumano 12–18 W h24 (fino a 158 kWh/anno). Un router più efficiente (7–9 W) riduce la spesa elettrica di 20–25 euro/anno e migliora la qualità della rete domestica, diminuendo la tentazione di piani premium inutili.
Assicurazioni e servizi bancari: coperture essenziali e costi trasparenti
Le coperture obbligatorie o indispensabili si possono ottimizzare intervenendo su massimali, franchigie e prestazioni accessorie. Prassi operative:
- RC Auto: calcolare l’impatto della scatola nera; spesso sconto 10–20% in cambio di tracciamento telematico. Valutare franchigie sostenibili e rinunciare a garanzie ridondanti (es. cristalli su veicoli in box).
- Polizze casa: innalzare la franchigia può ridurre il premio 10–30% con rischio accettabile su eventi minori. Adeguare il massimale al valore di ricostruzione, non a quello commerciale.
- Banca: preferire conti a canone zero o ridotto. Attenzione all’imposta di bollo (34,20 euro/anno sopra i 5.000 euro di giacenza media). Spostare la liquidità in eccesso su strumenti dedicati può evitare il superamento soglia.
Un calendario di confronto su portali comparativi e la consultazione delle comunicazioni pre-rinnovo consente di intervenire prima del tacito rinnovo. Le linee guida dell’IVASS indicano la necessità di informativa chiara su condizioni e aumenti: sfruttarle per negoziare.
Abbonamenti digitali e servizi ricorrenti: controllo sistematico
Gli abbonamenti a piattaforme di contenuti, software o fitness sono spesso piccoli importi che sommati incidono. Procedura:
- Inventario trimestrale: estratto conto ultimi 90 giorni, etichettare voce “ricorrente” e indicare ciclo di fatturazione.
- Policy stop&go: attivazione stagionale mirata (es. piattaforme streaming solo nei mesi d’uso), sfruttando le funzioni di pausa.
- Condivisione legale: piani famiglia o multiutente riducono il costo unitario del 30–60%, nel rispetto dei termini di servizio.
- Pagamenti centralizzati: usare una carta dedicata agli abbonamenti per monitorare e disdire in un’unica dashboard.
Abitazione e condominio: leve contrattuali e interventi a basso costo
Sul versante abitativo, due piste principali:
- Affitto: verificare la coerenza del canone rispetto ai valori locali e valutare forme contrattuali agevolate dove applicabili (ad esempio canone concordato). La rinegoziazione supportata da dati comparativi è più efficace di richieste generiche.
- Condominio: spese ordinarie sotto osservazione con gare periodiche per pulizie e manutenzioni. Illuminazione LED con sensori di presenza nelle parti comuni riduce fino al 60–80% la voce elettricità condominiale. Termoregolazione e ripartitori in impianti centralizzati incentivano responsabilità individuale.
Nei mutui, la surroga può ridurre la rata se il differenziale tassi lo consente. La valutazione deve includere costi accessori e durata residua per evitare risparmi apparenti.
Routine operative: la disciplina che produce risultati
Per trasformare l’intenzione in risultato, serve un calendario minimo:
- Mensile (15 minuti): aggiornare un foglio con l’IFR, controllare movimenti “ricorrenti” e segnare le variazioni.
- Trimestrale (45 minuti): confronto offerte luce/gas/telefonia, inventario abbonamenti, revisione coperture assicurative leggere.
- Annuale (2 ore): verifica polizze principali, banca, affitto/mutuo, obiettivi di riserva di liquidità.
Strumenti semplici: foglio di calcolo con colonne per voce, importo, ciclo, scadenza, vincoli; alert sul calendario 30 giorni prima delle scadenze. L’uso di categorie coerenti consente benchmark nel tempo e, se necessario, confronto con famiglie simili.
Esempio numerico: tagli progressivi e misurabili
Famiglia di 3 persone, reddito netto 3.000 euro/mese. Situazione iniziale:
- Affitto: 700 euro
- Luce: 75 euro
- Gas: 110 euro
- Acqua/condominio: 90 euro
- Internet fisso: 32 euro
- Mobile (2 SIM): 30 euro
- Assicurazioni (RC Auto + casa): 110 euro
- Servizi bancari: 8 euro
- Abbonamenti digitali: 125 euro
TOTALE: 1.280 euro; IFR = 42,7%.
Interventi in 90 giorni:
- Luce: cambio a bioraria + riduzione standby (-7 euro/mese)
- Gas: ottimizzazione curva termica e termostati (-10 euro/mese)
- Potenza impegnata da 4,5 kW a 3 kW (-6 euro/mese quota fissa media)
- Internet fisso: passaggio a profilo 300 Mbps (-6 euro/mese)
- Mobile: rimodulazione con offerta retention (-8 euro/mese)
- Assicurazioni: aumento franchigia casa, sconto RC Auto con dispositivi (-12 euro/mese equivalente)
- Banca: conto a canone zero (-8 euro/mese)
- Abbonamenti digitali: stop&go su due piattaforme, piano famiglia su terza (-55 euro/mese)
Nuovo totale: circa 1.168 euro. Risparmio: 112 euro/mese, 1.344 euro/anno. IFR scende a 38,9%. Obiettivo raggiunto senza tagli drastici, ma con interventi tecnici e abitudini nuove.
Checklist delle abitudini da consolidare
- Misurare, non stimare: kWh, Smc e GB reali; conservare bollette e report.
- Allineare contratto e profilo: evitare sovradimensionamenti (potenza, banda, massimali).
- Concentrare le verifiche: finestre trimestrali con confronti e disdette programmate.
- Pagamenti ordinati: carta dedicata per ricorrenti e allerta scadenze.
- Formazione minima continua: consultare fonti istituzionali (es. documenti di ARERA) e aggiornamenti su etichette e standard.
La riduzione delle spese fisse diventa stabile quando le decisioni si appoggiano a dati e calendari. È l’approccio pratico che ha guidato per anni la gestione di cassa nella piccola impresa e che, applicato alle famiglie, libera margini misurabili nel bilancio senza sacrificare i servizi essenziali.
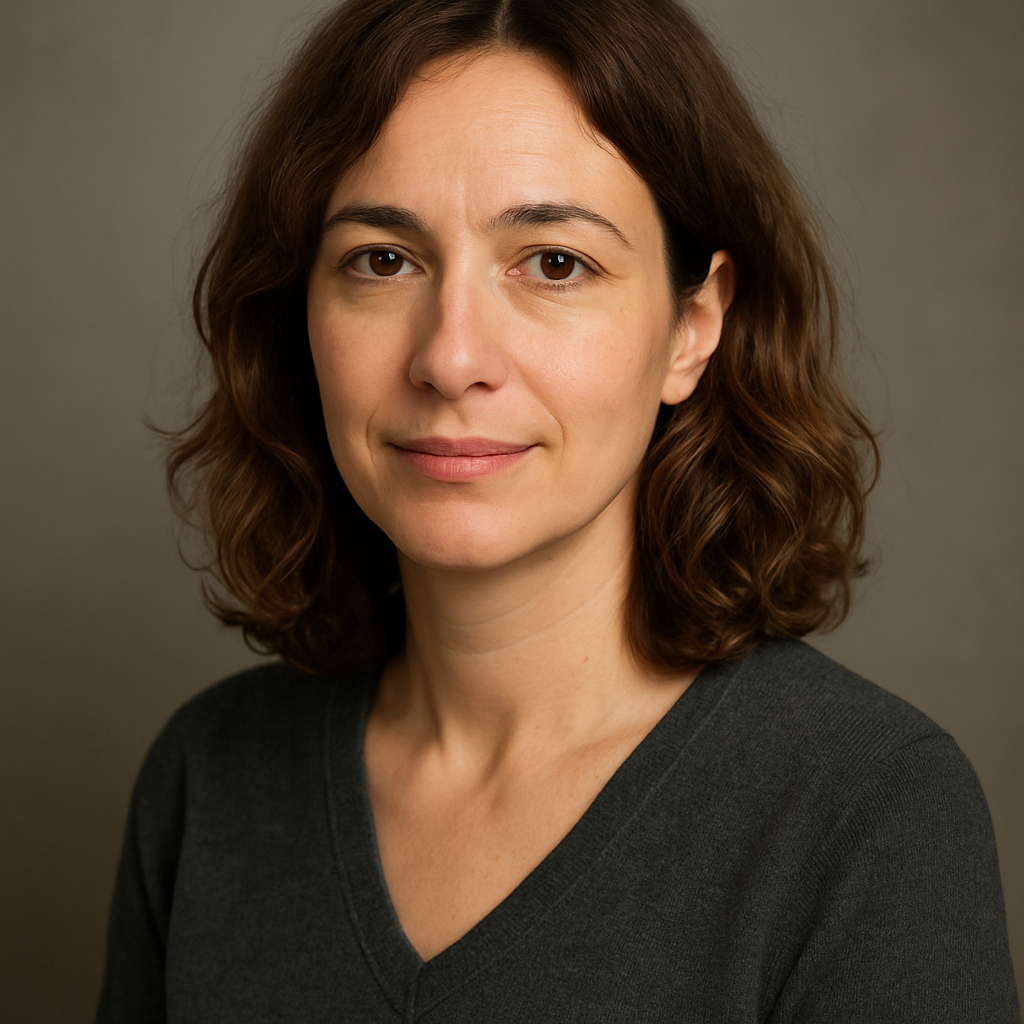
Tiziana ha gestito per anni una piccola merceria di famiglia nel centro di Modena, imparando l’importanza dell’equilibrio tra entrate ed uscite. Dopo la chiusura del negozio, ha seguito diversi corsi pratici per famiglie sul budget e ora aiuta persone a trovare metodi semplici per risparmiare nella vita quotidiana, soprattutto per chi ha figli.
 Come calcolare il proprio potenziale di risparmio? La formula che pochi mettono in pratica
 Pensione integrativa: la differenza reale tra previdenza pubblica e privata spiegata facile
 Investimenti automatici: il beneficio pratico di delegare senza perdere il controllo
 Budgeting collaborativo di coppia: la tattica che migliora la comunicazione e riduce i conflitti finanziari