
Pianificare grandi acquisti senza compromettere i risparmi: la strategia poco diffusa che funziona

Mi ricordo ancora il momento in cui uno dei commercianti che seguo mi confidò di aver rinunciato a una nuova vetrina per il negozio. Non per mancanza di denaro, ma per paura di compromettere i risparmi faticosamente accumulati. Vedevo chiaramente in lui la stessa incertezza che affrontavo nelle riunioni aziendali: come distinguere tra una spesa necessaria e un rischio finanziario? Da quel momento, ho iniziato a osservare più attentamente come le famiglie gestiscono i grandi acquisti, e ho scoperto che esiste effettivamente una strategia rara ma straordinariamente efficace per realizzare i propri progetti senza svuotare il salvadanaio.
Il conflitto invisibile del risparmiatore moderno
Oggi viviamo in una contraddizione strana: da una parte la cultura finanziaria contemporanea ci spinge a costruire riserve di emergenza, a pianificare il futuro, a desiderare stabilità economica. Dall’altra, la vita ci chiede costantemente di prendere decisioni importanti che richiedono investimenti significativi. La nuova cucina, il cambio d’auto, il corso di specializzazione del figlio, persino una semplice ristrutturazione della camera da letto: questi non sono lussi, ma esigenze legittime che non possono aspettare indefinitamente.
Il problema nasce quando cerchiamo di risolvere questo conflitto con metodologie tradizionali. Molti adottano l’approccio del “quando avrò abbastanza”. Altre volte si improvvisa, utilizzando il fondo di emergenza, scoprendosi poi vulnerabili. Alcuni ricorrono al credito al consumo, pagando interessi che erodono il valore reale della spesa.
Potrebbe interessarti anche
 Come stabilire priorità nelle spese personali? Il metodo pratico che taglia i costi superflui
 Come usare le buste per la gestione del contante? Il consiglio pratico che limita le spese e aiuta la disciplina
 Fondamenti della pianificazione finanziaria personale: evita l’errore comune che svuota il conto
 Come mettere da parte soldi per le vacanze familiari? Il metodo concreto che elimina lo stress
La strategia del “conto parallelo intenzionale”
La soluzione che funziona davvero è quella che i professionisti della finanza personale chiamano spesso “sinking fund” in inglese, ma che preferisco descrivere come un conto parallelo intenzionale. Non è nulla di complicato, eppure rappresenta una rottura consapevole con come la maggior parte delle persone gestisce il denaro.
Il principio è semplice: identificare tutti gli acquisti importanti che prevedi di fare nei prossimi dodici, ventiquattro o trentasei mesi, stimarne il costo il più accuratamente possibile, e poi suddividere questo importo in rate mensili che versi costantemente in un conto dedicato. Non è risparmio passivo, bensì attivo e consapevole. Non è un fondo di emergenza, perché quel denaro ha già una destinazione precisa. Non è un debito, perché stai già accumulando il valore.
Quando ho insegnato questa metodologia a una famiglia del paese, la loro reazione iniziale è stata di incredulità: “Troppo semplice”, dicevano. Ma dopo sei mesi, quando hanno acquistato il divano che desideravano senza alterare la stabilità dei loro conti, hanno compreso quanto profonda fosse quella semplicità.
Come costruire il tuo sistema personale
Il primo passo consiste nel fare un inventario sincero. Sedetevi, preferibilmente in due se siete una coppia, e chiedete a voi stessi: cosa vogliamo veramente fare nei prossimi tre anni? Non sognate. Rimanete ancorati alla realtà, a ciò che sapete che accadrà o che desiderate fortemente accada. Una nuova caldaia? Un viaggio importante? Un computer per il lavoro?
Successivamente, date un costo a ciascun elemento. Non indovinate: ricercate, chiedete, confrontate i prezzi. Se non sapete l’importo esatto, prendete il massimale che potrebbe essere ragionevole. È meglio accantonare più denaro di quanto serva che ritrovarsi a corto.
Ora arriva la parte cruciale, quella che distingue chi riesce da chi fallisce: definite una Budget mensile complessivo che potete dedicare a questi conti paralleli senza alterare il vostro stile di vita attuale. Non deve essere la totalità dei risparmi mensili. Potrebbe essere il 30%, il 50% di quanto riuscite a mettere da parte regolarmente. L’importante è che sia sostenibile e automatico.
Create effettivamente dei conti separati, oppure utilizzate una tabella Excel se preferite gestire tutto presso la stessa banca. La visibilità è fondamentale. Ogni volta che versate la rata mensile, vedete il progetto che si avvicina. Questo genera una motivazione che la finanza tradizionale spesso ignora.
Il valore psicologico di una strategia consapevole
Non è solo una questione di matematica. Negli anni da responsabile contabile, ho osservato come una gestione finanziaria trasparente e intenzionale modifichi la percezione complessiva del rapporto con il denaro. Quando sapete esattamente per cosa state risparmiando, la privazione temporanea diventa facilmente tollerabile. Quando vedete crescere un numero su uno schermo, il cervello registra progresso concreto.
Ho accompagnato commercianti che utilizzavano questo sistema per preparare importanti investimenti aziendali. Ho visto famiglie che trasformavano il sogno della casa nuova in una realtà pianificata. La differenza non sta nel quantitativo di denaro disponibile, ma nella consapevolezza di come verrà utilizzato.
Esiste anche un elemento di protezione nascosto in questa strategia. Se durante il mese accade un’emergenza, il vostro fondo di emergenza rimane intatto. Se il lavoro diventa instabile, potete decidere consciamente di ridurre le rate sui conti paralleli mantenendo il controllo. Non vi ritroverete legati da promesse di pagamento a terzi.
Gli errori da evitare durante il percorso
Ho visto famiglie abbandonare questo sistema per un motivo ricorrente: la tentazione. Quando il denaro accumula su un conto separato, mentalmente rimane “denaro disponibile”. Se avete una settimana difficile psicologicamente, o leggete una pubblicità convincente, potreste essere tentati di utilizzare quel denaro per un acquisto impulsivo.
Prevenite questo problema scegliendo una banca dove non avete una carta di debito immediata associata al conto. Rendete il prelievo leggermente più complesso: richiede una decisione consapevole, non un gesto automatico.
Il secondo errore comune è la mancanza di revisione. Fate il punto della situazione ogni trimestre. I costi sono cambiati? Una priorità è diventata meno urgente? Un progetto è stato rimandato? Il sistema rimane efficace solo se lo adattate alla realtà che evolve.
Quando il sistema comincia a generare libertà
Dopo diciotto mesi di applicazione corretta, accade qualcosa di interessante. Lo stress legato ai grandi acquisti scompare. Non dovete più negoziare con il vostro partner sulla fattibilità di un progetto perché sapete già di poterlo affrontare. Non dovete scegliere tra desideri perché li state gestendo tutti contemporaneamente, ciascuno nella giusta proporzione.
La finanza personale non ha bisogno di complessità. Ha bisogno di intenzione e coerenza. Quando una famiglia decide che in tre anni avrà una cucina nuova, un viaggio memorabile e più serena di quanto non sia oggi, quella non è una fantasia. È un piano che si autoalimenta di mese in mese.
La strategia poco diffusa di cui parlavo non è un segreto tecnico, bensì il risultato di una scelta: smettere di vivere i grandi acquisti come minacce al risparmio, e trasformarli in progettazioni naturali e sostenibili. Nel mio paese, sempre più famiglie stanno scoprendo quanto questa prospettiva cambi veramente le cose.
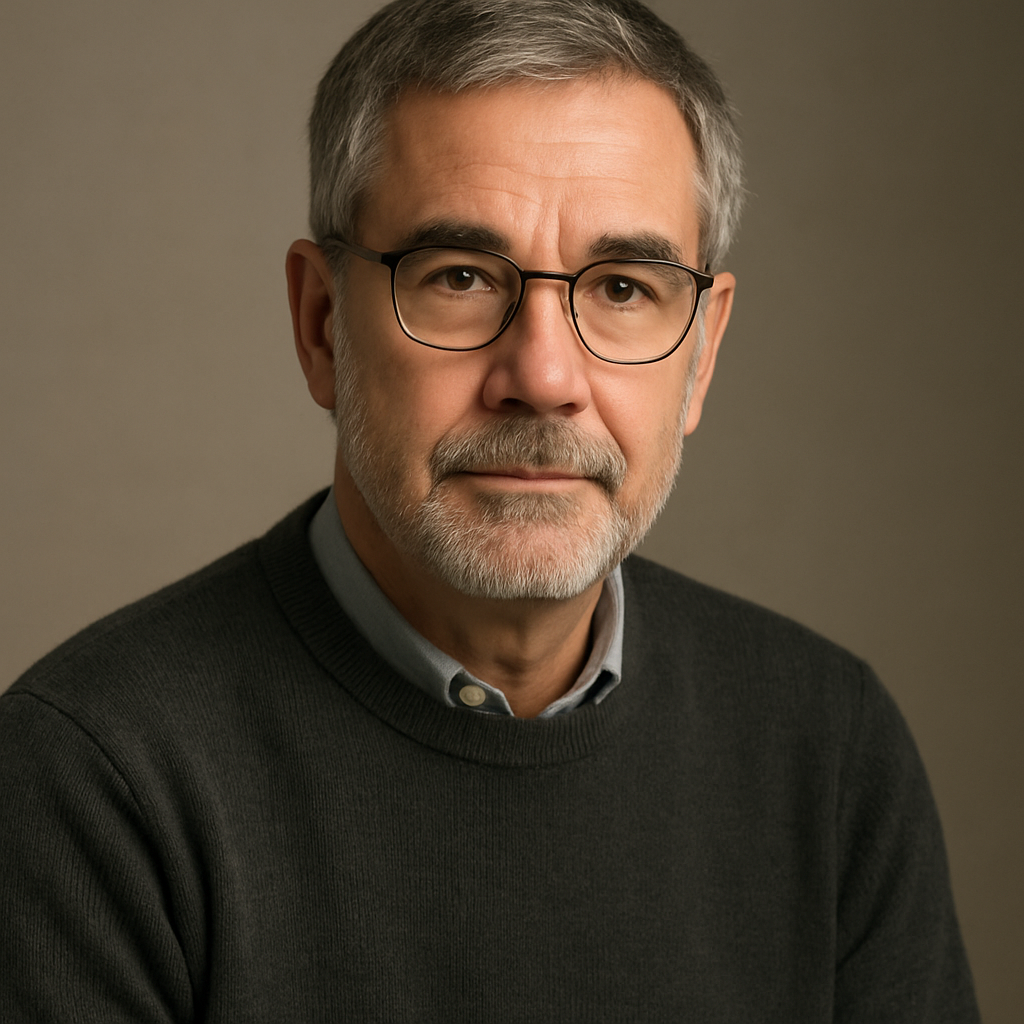
Maurizio ha trascorso gran parte della carriera come responsabile contabile in una media impresa, affrontando riduzioni di personale e tagli di budget. Da qualche anno offre supporto gratuito nel suo paese a famiglie e piccoli commercianti, proponendo soluzioni semplici per la gestione delle spese e l’accantonamento per il futuro.
 Come organizzare le spese variabili? La regola chiave che abbassa l’ansia e aumenta il risparmio
 Bilancio personale online: lo strumento gratuito che ti aiuta a evitare spese inutili
 Le migliori app per la gestione della paghetta dei figli: i vantaggi che sorprendono anche i genitori scettici
 Investimenti sostenibili per principianti: il benefit concreto che si riflette sul portafoglio